병의원 개원 준비부터 운영까지
예인회계법인은 병의원 개원 프로세스에 필요한 세무서비스를 제공하고 있습니다.
예인의 지속적인 관리를 통해 원장님의 경영전략을 위한 최상의 지원을 제공 받을 수 있습니다.
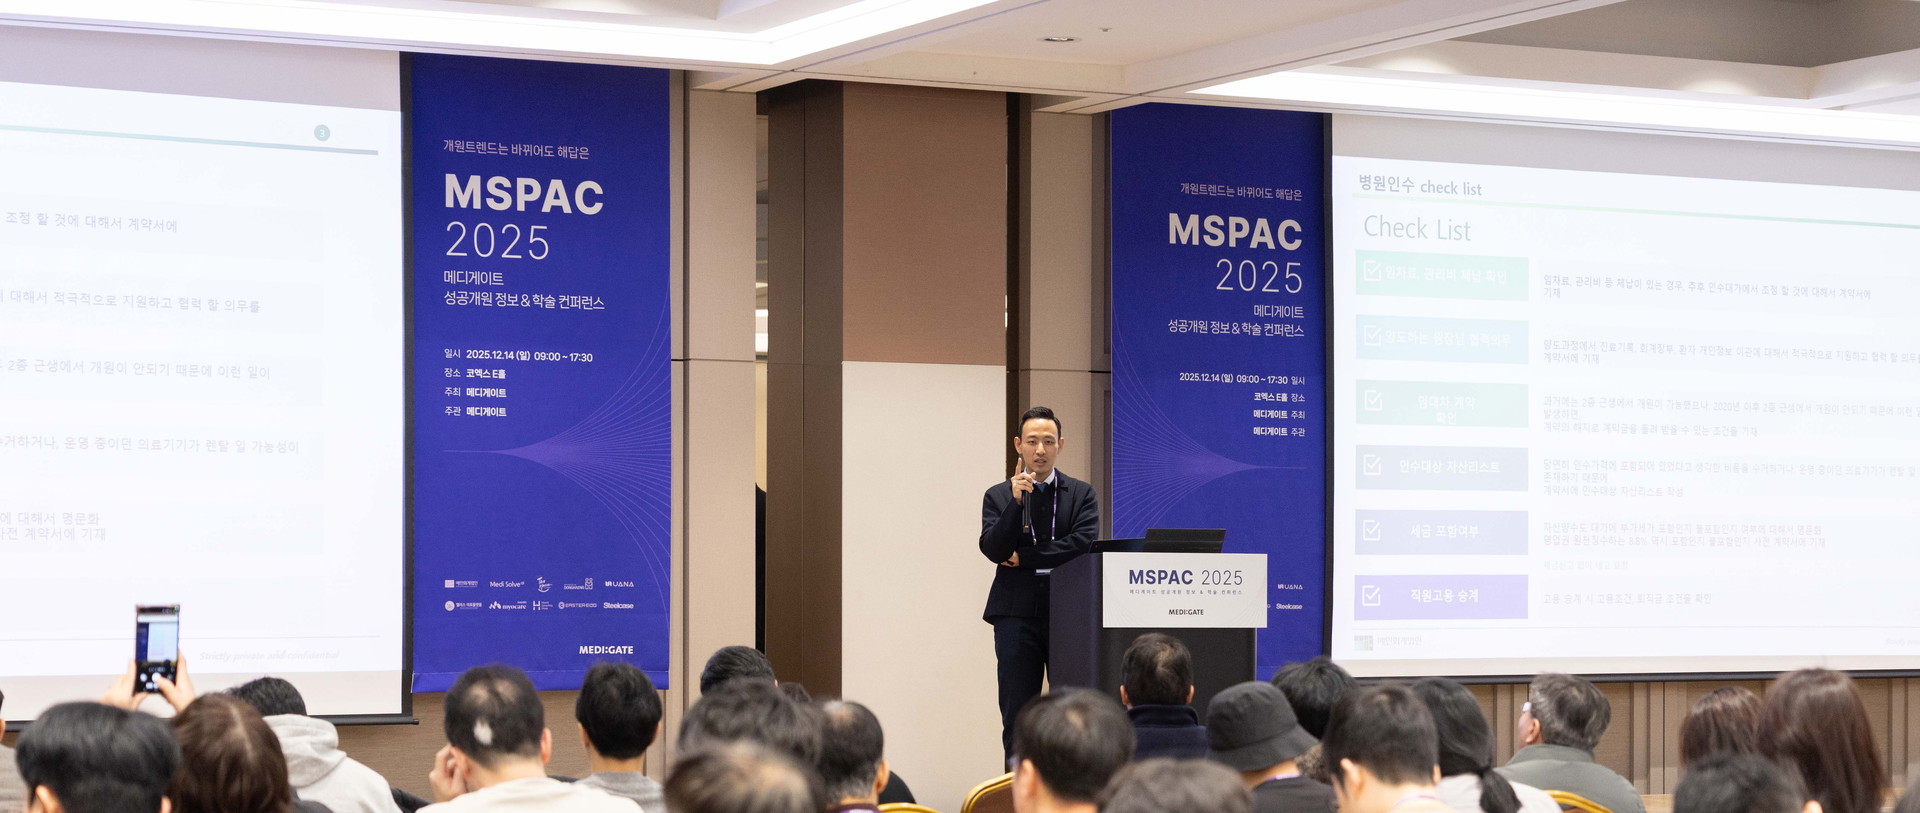
예인회계법인은 메디게이트 개원세미나와 함께합니다.
이미 많은 원장님들과 함께 호흡하고 있습니다.
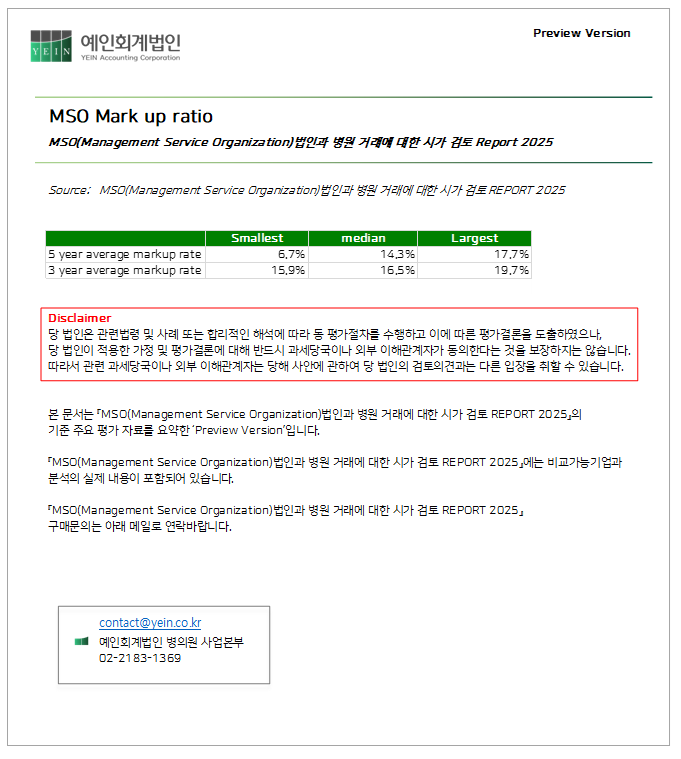
• 법인을 설립하여 병원의 “경영전략, 구매, 물류, 마케팅, 회계, 자금, IT지원,인사” 기능을 해당 기능을 수행하고 개인과 법인 간 보수를 수수하는 거래구조를 설정합니다.
• 프랜차이즈 병원 사업이 아닌 특수관계자 거래가 많은 경우, 수행하는 기능이나 보수 설정 시 자문을 받고 진행이 필요합니다.
• 4대보험 사업자부담금이 약 10%, 퇴직금이 8%입니다.
• 사업주 부담은 연봉에 18%를 가산하여 생각하셔야 합니다.
• 10%는 당장 부담하는 금액이고, 8%는 퇴직시에 부담합니다.
• 세전 연봉 3천만원지급 시 원장님의 부담은 3천6백만원(약 120%)입니다.
근로기준법 위반 위험이 높습니다.
직원이 요청하더라도 지양하는 것이 좋으나, 노무사님과 상의하고 결정해 주세요.
직무태만, 중대한 과실로 인한 의료사고가 아닌 정상적 진료과정에서 클레임 성격
합의금은 비용처리가 가능합니다.
• 대출한 금원이 사업과 관련해서 사용되었는지 확인하는 절차입니다.
• 금융기관 담당자에게 회계법인 실무 담당자 연락처를 공유해주면 저희가 대응하여 처리해 드립니다.
• 사업에 어떤 식으로 기여했는지를 증명할 수 있어야 합니다.
• 동일 업무를 수행하는 제3자 수준으로 보수책정해야 합니다.
• 넷이란 세후로 입금되는 금액으로 맞추어 책정하는 보수 체계입니다.
• 통상 퇴직금은 포함으로 계약합니다(퇴직금을 포함 월급은 추후 무효로 판단될 수 있습니다).
• 세후 2억은 세전 환산시 약 3.4억 수준이며, 사업주가 부담하는 소득세가 1.4억 연간 4대 보험 부담은 0.6억 수준입니다.
• 퇴직금 지급하지 않는다고 해도 실제 사업주는 4억 자금부담이 발생하여 넷 지급액의 200%를 부담합니다.
• 카드로 사업용 경비로 식대를 지급하는 것이 유리합니다.
• 동일 금액을 지급한다고 할 경우, 동일하게 비용처리가 되기 때문에 당장 세금혜택으로는 동일합니다. 다만, 주휴수당, 퇴직급여 산정 시 식대에 포함된 급여만큼 부담이 증가합니다.
• 사업과 관련한 비용은 비용처리가 됩니다.
• 접대비로 사용 한 경우 연간 한도는 3천6백만원+@ 입니다.
• 과세진료만 하는 병원만 가능합니다.
• 개원 초기 자금 유동성 확보를 위하여 1개월 단위로 부가세를
먼저 신고하여 부가세를 환급 받으실 수 있습니다.